Kıdem tazminatı faizi, tazminatın zamanında ödenmemesi halinde bankalarca bir yıllık mevduata uygulanan en yüksek faiz oranıyla hesaplanır. Faiz, işveren temerrüde düştüğü andan itibaren işler. Kanun bu halde yasal faizi değil, mevduat faizini esas alır.[1]
Bu yazıda faizin başlangıcı, oranın nasıl belirlendiği, hesaplama yöntemi ve Yargıtay kararı anlatılıyor. Genel çerçeve için kıdem tazminatı yazısına bakabilirsiniz.
Kıdem Tazminatı Faizi Nedir?
İşveren kıdem tazminatını işçinin ayrıldığı gün ödemekle yükümlüdür. Ödeme geciktiğinde işçi alacağının değer kaybetmemesi için faiz isteyebilir. Bu faize kıdem tazminatı faizi denir.
Düzenleme 1475 sayılı Kanun’daki 14 numaralı maddede yer alır. Kanun, gününde ödenmeyen tazminat için mevduata uygulanan en yüksek faizin işletileceğini söyler.
Kıdem Tazminatı Faizi Ne Zaman Başlar?
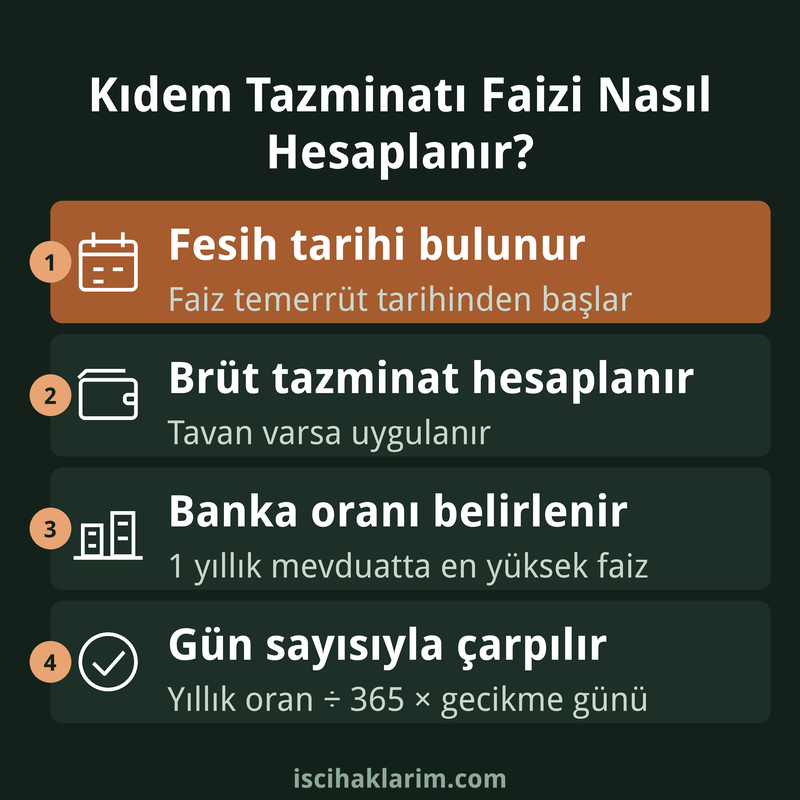
Faiz, temerrüdün gerçekleştiği tarihte başlar. Kıdem tazminatında temerrüt tarihi, iş sözleşmesinin sona erdiği fesih tarihidir.[2]
İşçinin ayrı bir ihtar çekmesi gerekmez. Fesih tarihi, tazminatın ödenmesi gereken gündür. Bu günden sonra işleyen süre için faiz istenebilir.
İşçi alacağını geç talep etse bile fesih tarihinden doğan faiz hakkını korur. Ancak zamanaşımı süresi geçmişse hem tazminat hem faiz istenemez. Bu nedenle beş yıllık süreyi kaçırmamak gerekir.
Kıdem Tazminatı Faiz Oranı Nasıl Belirlenir?
Kanunda sabit bir oran yazmaz. Uygulanacak faiz, bankaların bir yıl vadeli mevduata fiilen uyguladığı en yüksek orandır. Bu oran yıllara göre değişir.
Mahkeme kararlarında faiz oranı sayı olarak gösterilmez. Karar, bankalarca bir yıllık mevduata uygulanan en yüksek faizin işletilmesine hükmeder. Oran, Merkez Bankası’ndan ya da bankalardan sorularak belirlenir.
Faiz Oranı Yıllar İçinde Değişir mi?
Evet. Gecikme birden fazla yıla yayılırsa her yılın başındaki oran o yıl için uygulanır.
Yargıtay’a göre aynı alacak için ikinci yılın başındaki en yüksek mevduat faizi belirlenir. Gecikme daha da uzunsa takip eden yıllar için aynı yöntem izlenir.
Yıl içinde oranın artıp azalması hesabı değiştirmez. Her yıl için tek oran kullanılır. Bu yöntem hem işçinin hem işverenin hesabını öngörülebilir kılar.
Kıdem Tazminatı Faizi Nasıl Hesaplanır?
Hesap için önce tazminatın brüt tutarı bulunur. Sonra her yıl için geçerli faiz oranı ve gecikme gün sayısı belirlenir. Formül basittir.
Faiz = Kıdem tazminatı × Yıllık faiz oranı × Gecikme günü ÷ 365.
Örnek olarak tazminatı 500.000 TL olan bir işçi düşünelim. Yıllık faiz oranının varsayımsal olarak yüzde 40 olduğunu ve gecikmenin 180 gün sürdüğünü kabul edelim. Faiz 500.000 × 0,40 × 180 ÷ 365 = 98.630,14 TL olur.
Gerçek hesapta oran, ilgili dönemin bankalarca uygulanan en yüksek bir yıllık mevduat faizidir. Tazminat tutarını bulmak için kıdem tazminatı hesaplama aracını kullanabilirsiniz.
Ödeme Gününün Kararlaştırılması Faizi Etkiler mi?
Taraflar tazminatın ödeneceği günü anlaşmayla belirleyebilir. Bu durumda temerrüt, kararlaştırılan günün geçmesiyle başlar. Anlaşma yoksa fesih tarihi esas alınır.
İşçi ibraname ya da ödeme planı imzalamadan önce faiz konusunu da yazılı hale getirmelidir. İmzalanan belgede faizden feragat varsa sonradan faiz istemek zorlaşır.
Kıdem Tazminatı ile Diğer Alacaklarda Faiz Farkı
Kıdem tazminatında mevduat faizi uygulanır. Diğer işçilik alacaklarında faiz türü alacağın niteliğine göre değişir. Ücret, ihbar tazminatı ve fazla çalışma alacağı için aynı oran geçerli olmayabilir.
Bu nedenle dava dilekçesinde her alacak için ayrı faiz talebi yazılmalıdır. Hesap raporunda da kalemler ayrı ayrı gösterilmelidir. İhbar tazminatını ayrıca öğrenmek için ihbar tazminatı yazısına bakabilirsiniz.
Faiz Hesaplamasında Sık Yapılan Hatalar
En sık hata, yasal faizin kıdem tazminatına uygulanmasıdır. Bu oran genellikle mevduat faizinden düşüktür ve işçinin alacağını eksik gösterir. Hesap raporunu alırken faiz türünü mutlaka kontrol edin.
İkinci hata, yıl içindeki oran değişikliklerinin hesaba katılmasıdır. Yargıtay’a göre yıl içinde artıp azalan oranlar dikkate alınmaz. Her yıl için başlangıçtaki oran esas alınır.
Üçüncü hata, faiz başlangıcının yanlış tarihten alınmasıdır. Dava tarihinden başlatılan faiz, işçi aleyhine sonuç doğurur.
Kıdem tazminatı faizi fesih tarihinden itibaren işler. Bu fark uzun süren davalarda büyük bir tutar farkı yaratır.
Faiz Alacağını Güçlendirmek İçin Neler Yapılabilir?
İşçi, ayrılış tarihini gösteren belgeleri saklamalıdır. Çıkış bildirgesi, fesih yazısı ve SGK kaydı bu tarihi ispatlar. Tarih tartışmalı olursa faiz başlangıcı da tartışmalı hale gelir.
Arabuluculuk başvurusunda faiz talebini açıkça yazın. Dava dilekçesinde de aynı talebi tekrarlayın. Böylece kıdem tazminatı faizi hüküm altına alınırken eksik kalmaz.
Faiz Nasıl İstenir?
Faiz, tazminatla birlikte talep edilir. Önce arabulucuya başvurulur ve talepte faiz de belirtilir. İş sözleşmesinden doğan işçi alacaklarında arabuluculuk dava şartıdır.[3]
Anlaşma sağlanamazsa iş mahkemesinde dava açılır. Dilekçede kıdem tazminatına bankalarca bir yıllık mevduata uygulanan en yüksek faizin işletilmesi istenir. Kıdem tazminatında zamanaşımı beş yıldır ve sözleşmenin sona erdiği tarihten başlar.[4]
Tavanın Faize Etkisi
Faiz, hesaplanan tazminat tutarı üzerinden işler. Tazminat tavana göre sınırlandıysa faiz de sınırlandırılmış tutar üzerinden hesaplanır. Tavanın nasıl uygulandığını kıdem tazminatı tavanı yazısında okuyabilirsiniz.
Tazminat tutarı hatalı hesaplanırsa faiz de hatalı çıkar. Bu yüzden önce tazminatın doğru bulunması gerekir. Sonra faiz hesabına geçilmelidir.
Yargıtay Kararında Kıdem Tazminatı Faizi
Yargıtay 22. Hukuk Dairesi önüne gelen davada işçi kıdem tazminatı faizi istemiştir.
İlk derece mahkemesi, faiz hesabında yalnızca davacının bildirdiği oranları esas almıştır. Bankalarda fiilen uygulanan oranlar araştırılmamıştır.
Daire, bu yöntemi hatalı bulmuştur. Gerekçesinde faizin nasıl belirlenmesi gerektiğini şöyle açıklamıştır.
“Bu durumda kıdem tazminatı için uygulanması gereken faiz, ödeme gününün kararlaştırıldığı ya da temerrüdün gerçekleştiği zamanda bankalarca bir yıllık mevduata uygulanan en yüksek faiz oranı olmalıdır.”
Yargıtay 22. Hukuk Dairesi, E.2016/27177 K.2020/1331, 23.01.2020[5]
Daire, kararı bozmuştur. Karar oybirliğiyle verilmiştir.
Karardan çıkan sonuç açıktır. Faiz oranını işçi ya da işveren değil, bankalardaki fiili uygulama belirler. Hesap raporunu incelerken oranın kaynağına dikkat edin.
Kıdem Tazminatı Faizi Hakkında Sık Sorulan Sorular
Faiz konusunda en çok merak edilenler aşağıda yanıtlandı.
Kıdem tazminatına yasal faiz uygulanır mı?
Hayır. Kanun kıdem tazminatı için bankalarca bir yıllık mevduata uygulanan en yüksek faizi öngörür. Yasal faiz bu alacakta uygulanmaz.
Kıdem tazminatı faizi hangi tarihten başlar?
Faiz temerrüt tarihinden başlar. Kıdem tazminatında bu tarih, iş sözleşmesinin sona erdiği fesih tarihidir. Taraflar ödeme günü kararlaştırmışsa o gün esas alınır.
Faiz oranı dava dilekçesinde yazılmalı mı?
Oranın sayı olarak yazılması gerekmez. Dilekçede bankalarca bir yıllık mevduata uygulanan en yüksek faizin işletilmesi istenir. Oranı mahkeme belirler.
İşveren ödemeyi geciktirirse faiz otomatik işler mi?
Evet. Ayrı bir ihtar çekilmesi gerekmez. Fesih tarihinden sonra işleyen süre için faiz istenebilir, ancak faiz mahkemede ya da arabuluculukta talep edilmelidir.
Faiz için ayrı dava açmak gerekir mi?
Hayır. Faiz asıl alacakla birlikte talep edilir. Arabuluculuk talebinde ve dava dilekçesinde faiz de yazılırsa aynı süreçte hükme bağlanır.
Kıdem tazminatı faizini hesaplayan bir araç var mı?
Tazminat tutarını hesaplama aracımızla bulabilirsiniz. Faiz için ise ilgili dönemin bankalarca uygulanan oranı gerekir. Bu oranı mahkeme ya da bilirkişi belirler.
Kaynaklar