Kıdem tazminatı tavanı, işçiye her tam çalışma yılı için ödenebilecek en yüksek brüt tutardır. Yürürlükteki dönemde bu tutar 73.729,87 TL olarak uygulanır. Ücreti tavanın üzerinde olan işçinin tazminatı, gerçek ücretine göre değil tavana göre hesaplanır.[1]
Bu yazıda tavanın nasıl belirlendiği, hangi tarihteki değerin uygulandığı, hesaplama örneği ve Yargıtay kararı anlatılıyor. Genel çerçeve için kıdem tazminatı yazısına bakabilirsiniz.
Kıdem Tazminatı Tavanı Nedir?
Kıdem tazminatı, işçinin çalışma süresine ve ücretine göre hesaplanır. Kanun, bu hesabın üst sınırını da belirler. Bu üst sınıra kıdem tazminatı tavanı denir.
Düzenleme 1475 sayılı Kanun’daki 14 numaralı maddede yer alır. Tazminatın yıllık miktarı, en yüksek devlet memuruna bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemez. Yargıtay bu sınıra “genel tavan” adını verir.
Kıdem Tazminatı Tavanı Ne Kadar?
Tavan her yıl iki kez güncellenir. Güncelleme ocakta ve temmuzda, devlet memurlarının maaş katsayısındaki değişikliğe bağlı olarak yapılır. Bu nedenle aynı yıl içinde iki ayrı tavan değeri uygulanır.
| Dönem | Kıdem tazminatı tavanı |
|---|---|
| 1 Ocak – 30 Haziran 2026 | 64.948,77 TL |
| 1 Temmuz 2026’dan itibaren | 73.729,87 TL |
Tavan Hangi Tarihteki Değerle Uygulanır?
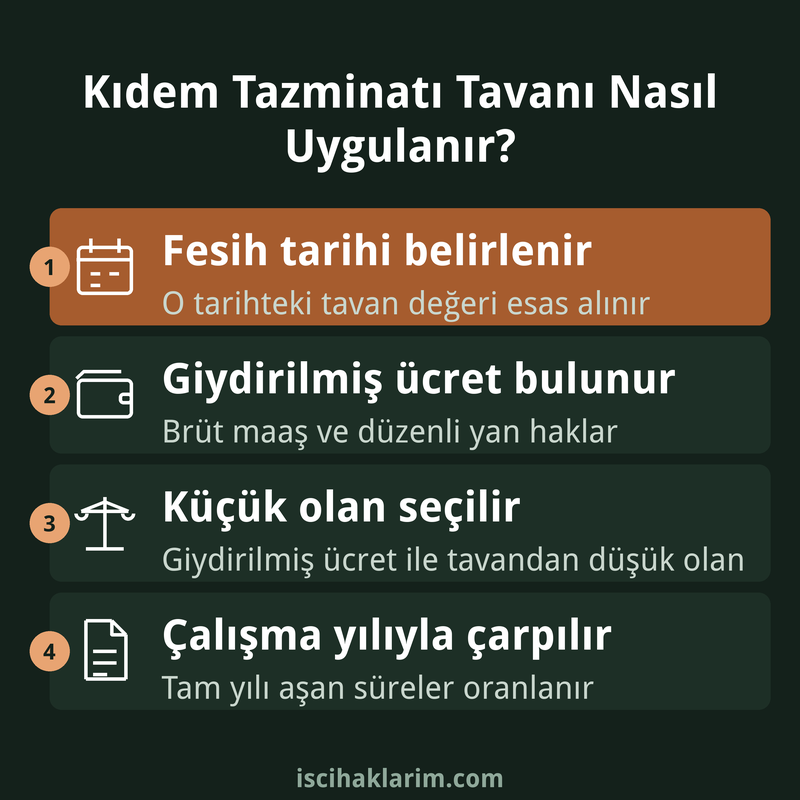
Uygulanacak tavan, iş sözleşmesinin sona erdiği tarihteki tavandır. İşçinin işe girdiği ya da dava açtığı tarihteki değer dikkate alınmaz. Fesih temmuzdan önce olursa ocak değeri, temmuzdan sonra olursa temmuz değeri esas alınır.
Bu kural pratikte önemlidir. Aynı ücretli, aynı kıdemli iki işçinin tazminatı, işten çıkış tarihleri farklı döneme düştüğü için farklı çıkabilir. Hesaplamayı yaparken fesih tarihini doğru yazmak gerekir.
Tavan Nasıl Uygulanır?
Önce işçinin giydirilmiş brüt ücreti bulunur. Giydirilmiş ücret, brüt maaşa düzenli yan hakların eklenmesiyle çıkar. Bu tutar tavandan düşükse gerçek ücret üzerinden, yüksekse tavan üzerinden hesap yapılır.
Formül: Kıdem tazminatı = Çalışma yılı × Esas alınacak aylık ücret. Esas alınacak ücret, giydirilmiş ücret ile tavandan küçük olandır. Tam yılı aşan süreler oranlanarak hesaba eklenir.
Tavan ve Giydirilmiş Ücret İlişkisi
Giydirilmiş ücret, tavanla karşılaştırılan tutardır. Yemek ve yol yardımı ya da ikramiye gibi düzenli ödemeler bu ücrete dahil edilir. Bu kalemleri atlamak tazminatı eksik hesaplatır.
Ücreti tavana yakın olan işçilerde bu fark önemlidir. Yan haklar eklenince ücret tavanı aşabilir. Bu durumda yan hakların tutarı tazminat miktarını artırmaz, çünkü hesap tavan üzerinden yapılır.
Ücreti tavanın altında kalan işçilerde ise her yan hak kalemi tazminatı artırır. Bu nedenle bordro ve banka kayıtlarını saklamak gerekir.
Kıdem Tazminatı Tavanı Hesaplama Örneği
Tavanın 73.729,87 TL olduğu dönemde işten ayrılan bir işçi düşünelim. İşçi 10 yıl 6 ay çalışmıştır.
- Giydirilmiş brüt ücreti 100.000 TL olan işçide tavan uygulanır. Hesap 73.729,87 TL üzerinden yapılır. Brüt tazminat 10,5 × 73.729,87 = 774.163,64 TL olur.
- Giydirilmiş brüt ücreti 60.000 TL olan işçide tavan uygulanmaz. Hesap 60.000 TL üzerinden yapılır. Brüt tazminat 10,5 × 60.000 = 630.000 TL olur.
Her iki durumda da tazminattan yalnızca damga vergisi kesilir. Kıdem tazminatı gelir vergisinden müstesnadır.[2] Damga vergisi oranı binde 7,59 olarak uygulanır.
Güncel Tavan Değerini Nereden Öğrenirsiniz?
Her dönemin tavan tutarı resmi duyurularla ilan edilir. Bu tutarı Sosyal Güvenlik Kurumu ve ilgili bakanlık duyurularından takip edebilirsiniz. Sitemizdeki hesaplama aracı da dönem değiştikçe güncellenir.
Geçmiş yıllara ait tavanlar da mahkeme hesaplarında kullanılır. Eski bir fesih için dava açıyorsanız o tarihteki tavanı kullanmak zorundasınız. Güncel tavanı uygulamak, eski feshin tazminatını yanlış gösterir.
İhbar Tazminatında Tavan Var mı?
Hayır. Tavan yalnızca kıdem tazminatında uygulanır.
İhbar tazminatı, işçinin gerçek giydirilmiş ücreti üzerinden hesaplanır. Ayrıntı için ihbar tazminatı yazısına bakabilirsiniz.
Toplu İş Sözleşmesi ve Tavan
İş sözleşmesi ya da toplu iş sözleşmesi daha yüksek bir tazminat öngörebilir. Ancak kanun, bu yoldan belirlenen tazminatın da tavanı geçemeyeceğini söyler. Yani sözleşmeyle tavanın üzerine çıkılamaz.
Sözleşmede kıdem tazminatına ilişkin ek bir düzenleme varsa, bunun tavan sınırına takılıp takılmadığını ayrıca kontrol etmek gerekir. Kamu kurumlarında uygulanan özel düzenlemeler bu yazının kapsamı dışındadır.
Tavanı Aşan Ücret Alan İşçi Ne Yapabilir?
Yüksek ücretli işçi tavan nedeniyle kayıp yaşadığını düşünebilir. Ancak tavan kanundan gelen bir sınırdır ve işverenle anlaşarak aşılamaz. İşçinin elinde kalan seçenek, ayrılış koşullarını doğru kurgulamaktır.
Örneğin haklı nedenle fesih ile istifa arasındaki fark, tazminatın doğup doğmayacağını belirler. Bu konu için istifa eden işçinin kıdem tazminatı yazısına bakabilirsiniz.
Tavanı Yanlış Uygulamak Neye Yol Açar?
İşverenin ya da bilirkişinin tavanı yanlış dönemden almasıyla sık karşılaşılır. Bu hata hem işçi hem işveren aleyhine olabilir. Mahkeme kararlarında da bu sebeple bozma verildiği görülür.
Hesap raporunu alırken fesih tarihindeki tavan değerini mutlaka kontrol edin. Kıdem tazminatı hesaplama aracı fesih tarihine göre doğru tavanı otomatik uygular.
Kıdem Tazminatı Nasıl İstenir?
Önce işverene ihtarname gönderilebilir ya da doğrudan arabulucuya başvurulabilir. İş sözleşmesinden doğan işçi alacaklarında arabuluculuk dava şartıdır.[3] Anlaşma sağlanamazsa iş mahkemesinde dava açılır.
Kıdem tazminatının zamanaşımı beş yıldır.[4] Sürenin ayrılış tarihinden başladığını unutmamak gerekir. Emeklilik ya da askerlik gibi sebeplerle ayrılanlar için emeklilik nedeniyle kıdem tazminatı yazısı faydalı olur.
Yargıtay Kararında Kıdem Tazminatı Tavanı
Yargıtay 9. Hukuk Dairesi önüne gelen bir davada, hesap bilirkişi raporuna dayanmıştır.
Rapor, fesih tarihindeki tavanın üzerinde bir tutarla düzenlenmiştir. Yerel mahkeme bu rapora göre karar vermiştir.
Daire, hesabın tavana göre yapılmadığını görerek şu gerekçeyle bozmuştur.
“Somut uyuşmazlıkta, iş akdinin fesih tarihi olan 12.04.2011 tarihinde kıdem tazminatı tavanının 2.623,23 TL olmasına rağmen hükme esas alınan bilirkişi raporunda 3.489,32 TL üzerinden hesaplama yapılması da hatalı olup, bozmayı gerektirmiştir.”
Yargıtay 9. Hukuk Dairesi, E.2016/15868 K.2020/5483, 15.06.2020[5]
Karar oybirliğiyle verilmiştir. Daire, hesapta fesih tarihindeki tavanın esas alınması gerektiğini açıkça belirtmiştir.
Karardan çıkan sonuç açıktır. Tavanın üstündeki bir tutar üzerinden yapılan hesap hatalıdır. Bilirkişi raporunu incelerken tavanın doğru dönemden alınıp alınmadığına dikkat edin.
Kıdem Tazminatı Tavanı Hakkında Sık Sorulan Sorular
Tavan konusunda en çok merak edilenler aşağıda yanıtlandı.
Kıdem tazminatı tavanı ne zaman değişir?
Tavan yılda iki kez, ocak ve temmuz aylarında güncellenir. Uygulanacak değer, iş sözleşmesinin sona erdiği tarihteki tavandır.
Kıdem tazminatı tavanı hangi ücrete uygulanır?
Giydirilmiş brüt ücrete uygulanır. Giydirilmiş ücret tavandan yüksekse hesap tavan üzerinden, düşükse gerçek ücret üzerinden yapılır.
Yüksek maaşlı işçi tavanın üstünde tazminat alabilir mi?
Hayır. Sözleşmeyle belirlenen tazminat da tavanı geçemez. Tavanın üzerindeki kısım için işçinin hukuki bir talep hakkı doğmaz.
İhbar tazminatında da tavan uygulanır mı?
Hayır. İhbar tazminatı gerçek giydirilmiş ücret üzerinden hesaplanır. Tavan yalnızca kıdem tazminatına özgüdür.
Kıdem tazminatından hangi kesintiler yapılır?
Kıdem tazminatından yalnızca damga vergisi kesilir. Gelir vergisi ve SGK primi kesilmez.
Tavan tutarı net mi brüt mü?
Tavan brüt tutardır. Hesaplanan brüt tazminattan yalnızca damga vergisi düşülür ve işçiye kalan tutar ödenir.
Kaynaklar