Kıdem tazminatına esas ücret, işçinin son brüt ücretine düzenli yan hakların eklenmesiyle bulunur. Buna giydirilmiş ücret denir.
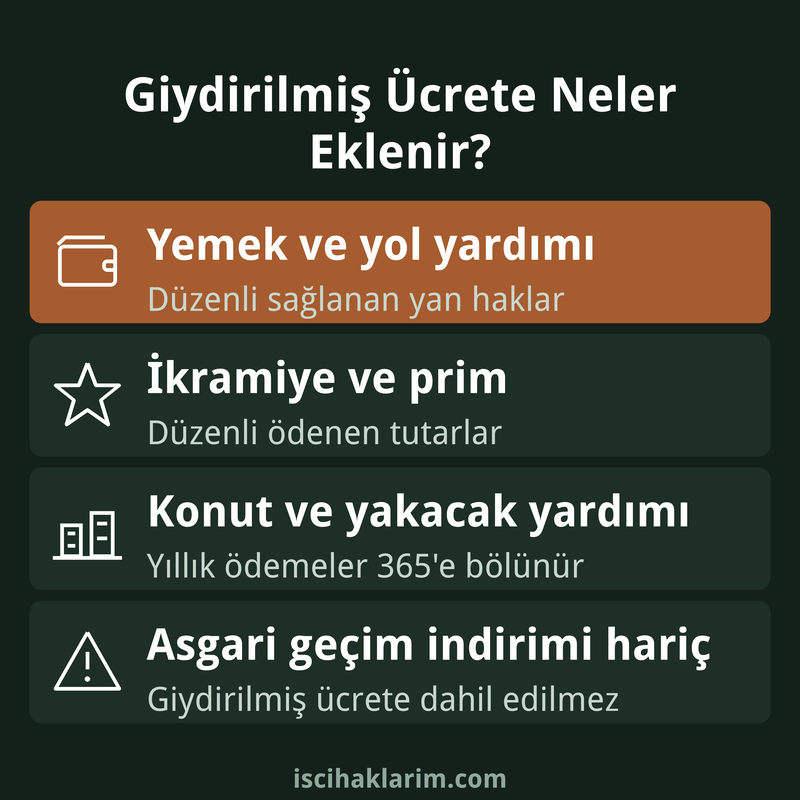
Yemek, yol, ikramiye ve düzenli prim gibi ödemeler bu ücrete dahildir. Tazminat çıplak maaşa göre değil, giydirilmiş ücrete göre hesaplanır.[1]
Bu yazıda hangi ödemelerin hesaba katıldığı, yıllık ve dönemsel ödemelerin nasıl bölündüğü, hesaplama örneği ve Yargıtay kararı anlatılıyor. Genel çerçeve için kıdem tazminatı yazısına bakabilirsiniz.
Kıdem Tazminatına Esas Ücret Nedir?
Kanun, kıdem tazminatının işçinin son ücreti üzerinden hesaplanacağını söyler. Ücret deyince yalnızca bordrodaki çıplak maaş anlaşılmaz. İşçiye para ya da para ile ölçülebilen menfaat olarak sağlanan her şey hesaba girer.
Bu bütüne giydirilmiş ücret denir. Düzenleme 1475 sayılı Kanun’daki 14 numaralı maddede yer alır. İhbar tazminatı da aynı mantıkla giydirilmiş ücrete göre hesaplanır.
Giydirilmiş Ücrete Hangi Ödemeler Dahildir?
Yargıtay, ücrete dahil edilecek ödemeleri açıkça sayar. İkramiye, devamlı prim, yakacak yardımı, giyecek yardımı, kira, aydınlatma, servis yardımı ve yemek yardımı bunların başındadır.[2]
- Yemek ve yol yardımı
- Yakacak ve giyecek yardımı
- İkramiye ve düzenli prim
- Konut ya da kira yardımı
- Özel sağlık ve hayat sigortası primleri
Satış primi gibi miktarı değişen ödemeler de hesaba girer. Prim her ay farklı olsa bile genişletilmiş ücret kavramı içinde değerlendirilir. Önemli olan ödemenin işçiye sürekli ve düzenli sağlanmasıdır.
Kapıcı dairesi gibi bir konut imkanı sağlanan işçiler de bulunur. Bu işçilerin tazminat hesabı için kapıcının kıdem tazminatı yazısına bakabilirsiniz.
Hangi Ödemeler Hesaba Katılmaz?
Asgari geçim indirimi giydirilmiş ücrete dahil edilmez. Yargıtay, bu tutarın ücretin eki ya da parasal bir menfaat olmadığını belirtir. Bordroda görünse bile tazminat hesabında yer almaz.
Arızi ve düzenli olmayan ödemeler de hesabın dışında kalır. Tek seferlik hediyeler bu gruba girer. Ödemenin düzenli olup olmadığı ispat meselesidir ve belgelerle gösterilmelidir.
Yıllık Ödemeler Nasıl Hesaba Katılır?
Yılda bir ya da iki kez yapılan ödemeler 365 güne bölünür. Yargıtay’a göre son bir yıl içinde yapılan ödemelerin toplamı 365’e bölünerek bir güne düşen tutar bulunur. Yakacak yardımı ve bayram harçlığı buna örnektir.
Bu tutar daha sonra tazminat hesabında ücrete eklenir. Böylece yıllık ödeme, aylık maaşa orantılı olarak yansıtılır. İşçi yıllık ödemesini bir kez aldığı için hak kaybetmez.
Düzenli Dönemsel Ödemeler Nasıl Hesaplanır?
Her ay ya da her üç ayda bir yapılan ödemelerde son ücret esas alınır. Yargıtay’a göre yıl içinde artan ücretlerin ortalaması alınmaz. Son dönemdeki ödeme, ait olduğu günlere bölünür.
Örneğin yılda dört ikramiye ödeniyorsa her biri üç aylık bir dönemi kapsar. Son ikramiye 90 güne bölünerek bir güne düşen tutar bulunur. Yol ve yemek yardımı için de son ay ödemesi çalışılan güne bölünür.
Hangi Tarihteki Ücret Esas Alınır?
Esas alınan ücret, işçinin işten ayrıldığı tarihteki son ücrettir. Yıl içinde ücret artmışsa ortalama alınmaz. Hesap, artışlardan sonraki güncel ücret üzerinden yapılır.
Bu kural, işçi lehine sonuç doğurur. Kıdem tazminatına esas ücret, çalışma yıllarındaki eski ücretlere göre değil, son ücrete göre bulunur. Bu yüzden son aya ait bordro en önemli belgedir.
Ücret fesihten kısa süre önce değiştirilmişse durum ayrıca incelenir. Böyle bir olayda bir avukata danışmanız yararlı olur. Kıdem tazminatına esas ücret konusunda yanlış kabul, tutarı ciddi biçimde düşürebilir.
Giydirilmiş Ücret Hesaplama Örneği
Çıplak brüt maaşı 40.000 TL olan bir işçi düşünelim. İşçi aylık 3.000 TL yemek ve 1.500 TL yol yardımı alıyor. Yılda bir kez 12.000 TL yakacak yardımı da ödeniyor.
- Yıllık yakacak yardımının aylık karşılığı: 12.000 ÷ 12 = 1.000 TL
- Giydirilmiş aylık brüt ücret: 40.000 + 3.000 + 1.500 + 1.000 = 45.500 TL
- Günlük giydirilmiş ücret: 45.500 ÷ 30 = 1.516,67 TL
Bu tutar, tavanın altındaysa tazminat hesabında aynen kullanılır. Tavanın üstündeyse tavan esas alınır. Ayrıntı için kıdem tazminatı tavanı yazısına bakabilirsiniz.
Giydirilmiş Ücret Hesabında Sık Yapılan Hatalar
En sık hata, yemek ve yol gibi düzenli yan hakların atlanmasıdır. İşverenin hazırladığı hesapta çoğu zaman yalnızca çıplak maaş yer alır. Bu durumda tazminat eksik ödenir.
İkinci hata, asgari geçim indiriminin hesaba katılmasıdır. Bu ödeme ücretin eki sayılmaz ve hesaptan çıkarılmalıdır. Üçüncü hata, yıllık ödemelerin 365’e bölünmeden doğrudan eklenmesidir.
Hesap raporunu alırken her kalemin neden dahil edildiğini ya da çıkarıldığını sorun. Belgelerinizi bordro ve banka kayıtlarıyla eşleştirin. Kıdem tazminatı hesaplama aracı bu kalemleri girebileceğiniz alanlar sunar.
Esas Ücret İçin Hangi Belgeler Gerekir?
İşçi son ücretini ve yan haklarını belgelemelidir. Bordrolar, banka hesap hareketleri ve iş sözleşmesi temel belgelerdir. Yemek ve yol yardımı yazılı değilse tanık beyanları da delil olur.
Yargıtay’ın önüne gelen bir olayda, davacı dilekçesinde yemek yardımı aldığını yazmamıştır. Ancak tanıklar şantiyede sürekli kalan işçiye öğle yemeği verildiğini söylemiştir. Mahkeme bu beyanları dikkate almıştır.
Tazminat Ödenmezse Ne Yapılır?
İşveren eksik ödeme yaparsa önce ihtarname gönderilebilir. Ardından arabulucuya başvurmak gerekir. İş sözleşmesinden doğan işçi alacaklarında arabuluculuk dava şartıdır.[3]
Anlaşma sağlanamazsa iş mahkemesinde dava açılır. Kıdem tazminatında zamanaşımı beş yıldır.[4]
Gecikme için faiz de istenebilir. Faizin nasıl hesaplandığını kıdem tazminatı faizi yazısında okuyabilirsiniz.
Yargıtay Kararında Kıdem Tazminatına Esas Ücret
Yargıtay 9. Hukuk Dairesi önüne gelen davada işçi, yaklaşık yirmi bir yıl çalışmıştır.
Bilirkişi raporunda çıplak brüt ücrete yalnızca 250 TL konut yardımı eklenmiştir. Giydirilmiş ücret 1.579,75 TL olarak belirlenmiştir.
Tanıklar, işçiye öğle yemeği verildiğini söylemiştir. Daire, yemek bedelinin hesaba katılmamasını hatalı bulmuştur ve şunları yazmıştır.
“Bu nedenle tazminata esas giydirilmiş ücret belirlenirken brüt çıplak ücrete yemek bedeli de dahil edilerek hesaplama yapılması gerekirken, bu hususun gözden kaçırılması hatalı olup, bozmayı gerektirmiştir.”
Yargıtay 9. Hukuk Dairesi, E.2016/24123 K.2020/5415, 11.06.2020
Karar oybirliğiyle verilmiştir. Daire, hesabın yeniden yapılması için kararı bozmuştur.
Karardan çıkan sonuç açıktır. Yemek gibi düzenli yan hakları dilekçede yazmamış olsanız bile tanıkla ispatlayabilirsiniz. Hesap raporunda bu kalemlerin yer alıp almadığını mutlaka kontrol edin.
Kıdem Tazminatına Esas Ücret Hakkında Sık Sorulan Sorular
Esas ücret konusunda en çok merak edilenler aşağıda yanıtlandı.
Kıdem tazminatı brüt maaştan mı hesaplanır?
Hayır. Tazminat giydirilmiş ücrete göre hesaplanır. Giydirilmiş ücret, brüt maaşa düzenli yan hakların eklenmesiyle bulunur.
Yemek ve yol yardımı kıdem tazminatına dahil mi?
Evet. Yargıtay yemek yardımını ve servis yardımını giydirilmiş ücrete dahil sayar. Bu ödemeler düzenli yapılıyorsa hesapta mutlaka yer almalıdır.
Asgari geçim indirimi kıdem tazminatına dahil mi?
Hayır. Asgari geçim indirimi ücretin eki ya da parasal bir menfaat sayılmaz. Giydirilmiş ücret hesabında dikkate alınmaz.
Yıllık yakacak yardımı tazminata nasıl yansır?
Yıllık ödeme 365 güne bölünür ve bir güne düşen tutar tazminat ücretine eklenir. Böylece yılda bir kez alınan yardım da hesapta yer alır.
Değişken prim giydirilmiş ücrete dahil edilir mi?
Evet. Satış rakamlarına göre değişen prim de genişletilmiş ücret kavramı içinde değerlendirilir. Önemli olan ödemenin düzenli ve sürekli yapılmasıdır.
Kaynaklar